Domain mowas.de kaufen?
Wir ziehen mit dem Projekt
mowas.de um.
Sind Sie am Kauf der Domain
mowas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mowas.de kaufen?
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
2x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L Beschreibung Mehrbereichsmotoröl mit hochwertigen Grundölen und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Einsatzgebiet Für 4-Takt-Benzin- und -Dieselmotoren in Rasenmähern, Notstromaggregaten, Aufsitzmähern, Motorhäckslern, Motorfräsen, Vertikutierern, Motorsensen, Hochdruckreinigern, Schneefräsen usw. Anwendung Die Spezifikationen und Vorschriften der Aggregat- bzw. Gerätehersteller sind zu beachten.28,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 3x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L Beschreibung Mehrbereichsmotoröl mit hochwertigen Grundölen und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Einsatzgebiet Für 4-Takt-Benzin- und -Dieselmotoren in Rasenmähern, Notstromaggregaten, Aufsitzmähern, Motorhäckslern, Motorfräsen, Vertikutierern, Motorsensen, Hochdruckreinigern, Schneefräsen usw. Anwendung Die Spezifikationen und Vorschriften der Aggregat- bzw. Gerätehersteller sind zu beachten.37,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
4x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 4x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L Beschreibung Mehrbereichsmotoröl mit hochwertigen Grundölen und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Einsatzgebiet Für 4-Takt-Benzin- und -Dieselmotoren in Rasenmähern, Notstromaggregaten, Aufsitzmähern, Motorhäckslern, Motorfräsen, Vertikutierern, Motorsensen, Hochdruckreinigern, Schneefräsen usw. Anwendung Die Spezifikationen und Vorschriften der Aggregat- bzw. Gerätehersteller sind zu beachten.50,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
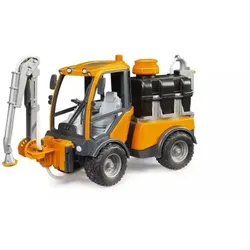
Bruder VarioCar Grünflächen-BewässerungsfahrzeugDas Bruder VarioCar Grünflächen-Bewässerungsfahrzeug ist ein detailgetreues Kommunalfahrzeug-Spielzeug, mit dem Kinder den Garten und Blumenbeete gießen können – ganz wie echte Stadtgärtner. Der integrierte, mit Wasser befüllbare Tank und die Handpumpe erzeugen einen richtigen Wasserstrahl. Empfohlen ab 4 Jahren, ideal für Rollenspiele drinnen und draußen. Produkteigenschaften: Marke: BRUDER Produktkategorie: Kommunal- und Arbeitsfahrzeug als Spielzeug Empfohlenes Alter: ab 4 Jahren Hauptfunktion: spielerisches Bewässern von Grünflächen mit befüllbarem Wassertank Geförderte Fähigkeiten: Feinmotorik, Auge-Hand-Koordination, Rollenspiel und Fantasie Material: hochwertiger Kunststoff Teile / Zubehör: integrierter, verstellbarer Sprüharm und WasserpumpeBatterien: nicht erforderlich Weitere wichtige Eigenschaft: Teil des VarioCar-Systems, kompatibel mit mehreren BRUDER-Kommunalfahrzeugen Das Bruder VarioCar Grünflächen-Bewässerungsfahrzeug macht Gartenpflege für Kinder zu einem echten Erlebnis. In den großen, von oben befüllbaren Wassertank kann echtes Wasser eingefüllt werden, das mit der hinten angebrachten Pumpe durch die Leitung bis zum Sprüharm befördert wird. Die Kinder bedienen die Pumpe von Hand und stellen den Arm in die gewünschte Position, um das Wasser über den „Park“ oder die Blumenbeete zu versprühen. Das Besondere an diesem Spielzeug ist der verstellbare Beregnungsarm, der sich sowohl seitlich als auch in der Höhe ausrichten lässt. Das Fahrzeug ist kompakt, aber robust gebaut, mit geländetauglichen, gummiähnlichen Reifen, detaillierter Fahrerkabine und modernem Orange-Schwarz-Design. Die Knicklenkung sorgt für leichte Manövrierbarkeit, sodass Kinder auch auf engen Gehwegen oder verwinkelten Gartenpfaden damit „arbeiten“ können. Beim Spielen werden Feinmotorik, Handmuskulatur und Auge-Hand-Koordination gefördert, da die Kinder pumpen, steuern und den Sprüharm verstellen müssen. Das Spiel mit Wasser hilft ihnen zu verstehen, welche Bedeutung Bewässerung, Wassersparen und die Pflege städtischer Grünflächen haben. Das VarioCar lässt sich mit anderen BRUDER-LKWs und Kommunalfahrzeugen kombinieren, sodass sich nach und nach eine komplette Stadtservice-Flotte aufbauen lässt. Für wen ist es geeignet? Das Bruder VarioCar Grünflächen-Bewässerungsfahrzeug ist für Kinder ab 4 Jahren gedacht, die sich für Arbeitsfahrzeuge und städtische Dienste interessieren und gerne mit Wasser im Garten spielen. Es ist eine hervorragende Wahl für Rollenspiele, sommerlichen Gartenspaß, neben dem Sandkasten oder für den Urlaub am Wasser, da es keine Batterien benötigt und sehr einfach zu bedienen ist. Zum Geburtstag, Namenstag, zu Ostern oder Weihnachten ist es ein Geschenk, das sich langfristig mit weiteren BRUDER-Fahrzeugen erweitern lässt. Verpackungsgröße: 27,7 x 10,5 x 17,3 cm25,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
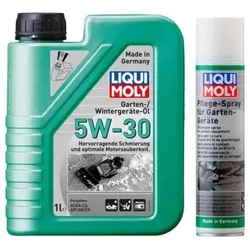
Gartengeräte Pflegeset LIQUI MOLY 1xMotoröl 5W-30 Rasenmäher 1xUniversalreinigerUm unter widrigen Bedingungen voll einsatzfähig zu sein, benötigen Gartengeräte für den effizienten Einsatz hochwertige Pflegeprodukte und Motoröle bzw. Gartengeräte-Öle. Mithilfe des Gartengeräte-Pflege-Sets lassen sich gängige Gartengeräte wie Rasenmäher, Kettensägen, Freischneider, Handmäher, Motorsensen, Rasentrimmer etc. reinigen, vor Korrosion schützen, ihr reibungsloser und sicherer Betrieb sicherstellen sowie Verschleiß und Abnutzung stoppen. Im Set enthaltene Produkte: LIQUI MOLY 1615 Pflegespray für Gartengeräte Hält bewegliche Teile dauerhaft leichtgängig. Verhindert Quietschgeräusche. Schützt bei der Überwinterung alle Metallteile vor Korrosion. Neutral gegenüber Kunststoffen, Lacken, Metallen und Holz. Für leichteren Lauf von Rasenkantenschneidern, Heckenscheren usw. Auf pflanzlicher Basis, daher umweltfreundlich. Eigenschaften: biologisch abbaubar - optimales Kriechvermögen - verhindert Quietschgeräusche - hält bewegliche Teile gangbar - guter Korrosionsschutz - neutral gegen Kunststoffe, Lacke, Metalle und Holz LIQUI MOLY 1279 Gartengeräte-Öl 05W-30 Mehrbereichsmotoröl mit hochwertigen Grundölen auf Synthesetechnologie-Basis und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Eigenschaften: keine schädlichen Einflüsse auf Katalysatoren - hohe Alterungsbeständigkeit - geringer Verdampfungsverlust - mischbar mit handelsüblichen Motorölen - sehr gute Dispergiereigenschaften - universell einsetzbar - hoher Verschleißschutz31,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STIGA Akku E 440 ePower 48V 4Ah für Rasenmäher & Gartengeräte 177,6 WhStarker 48V Lithium-Ionen-Akku mit 4 Ah Kapazität für lange Laufzeiten Optimierte Zellposition ermöglicht effiziente Luftkühlung und verlängert die Lebensdauer Neuer, bruchsicherer Schnellverschluss für müheloses Einsetzen und Entnehmen Praktischer Stoffgriff für einen einfachen und komfortablen Transport Integrierte Sicherheits-LEDs zur schnellen Kontrolle des Ladestatus auf einen Blick Universell kompatibel mit allen 48V-Gartengeräten und Rasenmähern der STIGA-Gruppe Konstante Leistung ohne Memory-Effekt dank hochwertiger ePower-Technologie Robustes Design aus hochwertigen Materialien für den anspruchsvollen Außeneinsatz Starke 48-Volt-Power – Der STIGA ePower 4 Ah Akku für maximale Produktivität Der STIGA ePower E 440 Akku wurde speziell für die intensive Gartenpflege entwickelt. Mit einer Kapazität von 4 Ah bietet er die nötige Ausdauer für kontinuierliche Arbeiten ohne Unterbrechung. Dank des innovativen Designs, bei dem die einzelnen Zellen so positioniert sind, dass eine optimale Luftkühlung gewährleistet ist, bleibt der Akku auch bei hoher Beanspruchung leistungsfähig und langlebig. Ein besonderes Highlight ist die universelle Kompatibilität: Der Akku lässt sich nahtlos in allen handgeführten 48V-Elektrowerkzeugen und Rasenmähern der Marken innerhalb der STIGA Group verwenden. Funktionen und Vorteile Ein Akku für das gesamte 48V-System Maximale Flexibilität: Der STIGA ePower Akku ist mit allen älteren und neuen 48V-Gartengeräten der STIGA-Gruppe kompatibel. Nutzen Sie eine einzige Energiequelle für Ihren Rasenmäher, Heckenschere, Laubbläser und mehr. ePower: Intelligente Kühlung für längere Lebensdauer Die optimierte und gesicherte Position der Zellen schafft Platz für Luft zur Kühlung der hochchemischen Komponenten. Dadurch wird die Hitzeentwicklung minimiert, was die Lebenszeit des Akkus signifikant verlängert und die Leistung konstant hält. Verbesserte Ergonomie und Handhabung Der neu entwickelte Schnellverschluss wurde auf extreme Haltbarkeit getestet und ermöglicht ein frustfreies Wechseln des Akkus. Zudem sorgt der neue Tragegriff aus Stoff für einen deutlich verbesserten Komfort beim Transport zwischen den Geräten. Alles im Blick mit Sicherheits-LEDs Keine unerwarteten Arbeitsstopps mehr: Die hellen Sicherheits-LEDs informieren Sie jederzeit zuverlässig über den aktuellen Ladezustand und den Status des Akkus. Hochwertige Materialien für Zuverlässigkeit STIGA setzt auf Qualität. Die verwendeten Materialien sind besonders widerstandsfähig gegen äußere Einflüsse, sodass Sie eine zuverlässige Energiequelle für viele Saisons besitzen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L Beschreibung Mehrbereichsmotoröl mit hochwertigen Grundölen und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Einsatzgebiet Für 4-Takt-Benzin- und -Dieselmotoren in Rasenmähern, Notstromaggregaten, Aufsitzmähern, Motorhäckslern, Motorfräsen, Vertikutierern, Motorsensen, Hochdruckreinigern, Schneefräsen usw. Anwendung Die Spezifikationen und Vorschriften der Aggregat- bzw. Gerätehersteller sind zu beachten.28,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 3x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L Beschreibung Mehrbereichsmotoröl mit hochwertigen Grundölen und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Einsatzgebiet Für 4-Takt-Benzin- und -Dieselmotoren in Rasenmähern, Notstromaggregaten, Aufsitzmähern, Motorhäckslern, Motorfräsen, Vertikutierern, Motorsensen, Hochdruckreinigern, Schneefräsen usw. Anwendung Die Spezifikationen und Vorschriften der Aggregat- bzw. Gerätehersteller sind zu beachten.37,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
4x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 4x Rasenmäheröl LIQUI MOLY 1273 Gartengeräte-Öl 10W-30 Motoröl Rasenmäher Öl 1L Beschreibung Mehrbereichsmotoröl mit hochwertigen Grundölen und einem hohen Additivgehalt. Sorgt selbst bei härtesten Einsätzen ganzjährig für optimale Schmierung und hervorragende Motorsauberkeit. Übertrifft die Anforderungen renommierter Motorenhersteller wie Briggs & Stratton, Honda, Tecumseh etc. Einsatzgebiet Für 4-Takt-Benzin- und -Dieselmotoren in Rasenmähern, Notstromaggregaten, Aufsitzmähern, Motorhäckslern, Motorfräsen, Vertikutierern, Motorsensen, Hochdruckreinigern, Schneefräsen usw. Anwendung Die Spezifikationen und Vorschriften der Aggregat- bzw. Gerätehersteller sind zu beachten.50,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruder VarioCar Grünflächen-BewässerungsfahrzeugDas Bruder VarioCar Grünflächen-Bewässerungsfahrzeug ist ein detailgetreues Kommunalfahrzeug-Spielzeug, mit dem Kinder den Garten und Blumenbeete gießen können – ganz wie echte Stadtgärtner. Der integrierte, mit Wasser befüllbare Tank und die Handpumpe erzeugen einen richtigen Wasserstrahl. Empfohlen ab 4 Jahren, ideal für Rollenspiele drinnen und draußen. Produkteigenschaften: Marke: BRUDER Produktkategorie: Kommunal- und Arbeitsfahrzeug als Spielzeug Empfohlenes Alter: ab 4 Jahren Hauptfunktion: spielerisches Bewässern von Grünflächen mit befüllbarem Wassertank Geförderte Fähigkeiten: Feinmotorik, Auge-Hand-Koordination, Rollenspiel und Fantasie Material: hochwertiger Kunststoff Teile / Zubehör: integrierter, verstellbarer Sprüharm und WasserpumpeBatterien: nicht erforderlich Weitere wichtige Eigenschaft: Teil des VarioCar-Systems, kompatibel mit mehreren BRUDER-Kommunalfahrzeugen Das Bruder VarioCar Grünflächen-Bewässerungsfahrzeug macht Gartenpflege für Kinder zu einem echten Erlebnis. In den großen, von oben befüllbaren Wassertank kann echtes Wasser eingefüllt werden, das mit der hinten angebrachten Pumpe durch die Leitung bis zum Sprüharm befördert wird. Die Kinder bedienen die Pumpe von Hand und stellen den Arm in die gewünschte Position, um das Wasser über den „Park“ oder die Blumenbeete zu versprühen. Das Besondere an diesem Spielzeug ist der verstellbare Beregnungsarm, der sich sowohl seitlich als auch in der Höhe ausrichten lässt. Das Fahrzeug ist kompakt, aber robust gebaut, mit geländetauglichen, gummiähnlichen Reifen, detaillierter Fahrerkabine und modernem Orange-Schwarz-Design. Die Knicklenkung sorgt für leichte Manövrierbarkeit, sodass Kinder auch auf engen Gehwegen oder verwinkelten Gartenpfaden damit „arbeiten“ können. Beim Spielen werden Feinmotorik, Handmuskulatur und Auge-Hand-Koordination gefördert, da die Kinder pumpen, steuern und den Sprüharm verstellen müssen. Das Spiel mit Wasser hilft ihnen zu verstehen, welche Bedeutung Bewässerung, Wassersparen und die Pflege städtischer Grünflächen haben. Das VarioCar lässt sich mit anderen BRUDER-LKWs und Kommunalfahrzeugen kombinieren, sodass sich nach und nach eine komplette Stadtservice-Flotte aufbauen lässt. Für wen ist es geeignet? Das Bruder VarioCar Grünflächen-Bewässerungsfahrzeug ist für Kinder ab 4 Jahren gedacht, die sich für Arbeitsfahrzeuge und städtische Dienste interessieren und gerne mit Wasser im Garten spielen. Es ist eine hervorragende Wahl für Rollenspiele, sommerlichen Gartenspaß, neben dem Sandkasten oder für den Urlaub am Wasser, da es keine Batterien benötigt und sehr einfach zu bedienen ist. Zum Geburtstag, Namenstag, zu Ostern oder Weihnachten ist es ein Geschenk, das sich langfristig mit weiteren BRUDER-Fahrzeugen erweitern lässt. Verpackungsgröße: 27,7 x 10,5 x 17,3 cm25,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Güde Gartenpflege-Set GPS 1001 4in1Güde Gartenpflege-Set GPS 1001 4in1 2-Takt-Motor Softgriff Zusatzhandgriff PrimerpumpeFreischneideraufsatz: Schnittbreite 255mmTrimmeraufsatz: Schnittbreite 480mm TippautomatikHeckenscherenaufsatz: 180° neigbar Schnittlänge 435mmAstkettensägenaufsatz:Schnittlänge: 300mm mit Oregon Schwert und KetteVerlängerung passend für alle Anbauteile Komfortables TragegurtsystemLieferumfang:Motoreinheit, Astkettensäge, Freischneider und Trimmer, Heckenschere, Verlängerung, Mischbehälter und Tragegurt139,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.